數位貨幣優缺點完整解析-台灣投資人必讀的全面評估指南
前言
數位貨幣是以數位形式存在、可用於支付、轉帳、交易或價值儲存的貨幣或資產。常見類型包含電子貨幣、加密貨幣、穩定幣與央行數位貨幣(CBDC)。不同類型背後的發行者、價格穩定性、監管方式與使用場景都不同,因此理解差異比單純追逐投資機會更重要。
對台灣使用者來說,數位貨幣不只等於比特幣或 USDT,也和電子支付、銀行存款、未來可能發展的數位新台幣有關。本文會先說明數位貨幣是什麼,再比較它和電子支付、虛擬貨幣、加密貨幣、穩定幣與 CBDC 的差異,最後整理優缺點、台灣監管現況與投資風險。
數位貨幣的定義
數位貨幣泛指以電子或數位形式存在的貨幣或資產,不一定有實體鈔票或硬幣。它可以是由中央銀行發行的 CBDC,也可以是由私人機構或區塊鏈網路支撐的加密貨幣、穩定幣與虛擬資產。
因此,「數位貨幣」是一個大範圍概念;比特幣、以太幣、USDT、USDC、電子貨幣與央行數位貨幣都可能被放在這個討論框架下,但它們的風險、用途與監管程度差異很大。
數位貨幣與相關名詞差異
先把層級拆開會比較好理解:數位貨幣是大範圍概念;加密貨幣是其中一種;穩定幣通常又是加密貨幣的一種;電子支付多半只是把新台幣等法幣用數位方式移動;CBDC則是央行發行的數位法幣。
簡單來說,電子支付比較像「法幣支付方式的數位化」;加密貨幣與穩定幣比較像「區塊鏈上的數位資產」;CBDC 則是「中央銀行發行的數位法幣」。如果想進一步比較穩定幣與央行數位貨幣,可延伸閱讀:USDT 與 CBDC 差在哪?穩定幣與央行數位貨幣的 5 大關鍵差異。
數位貨幣的基本概念與台灣市場現況
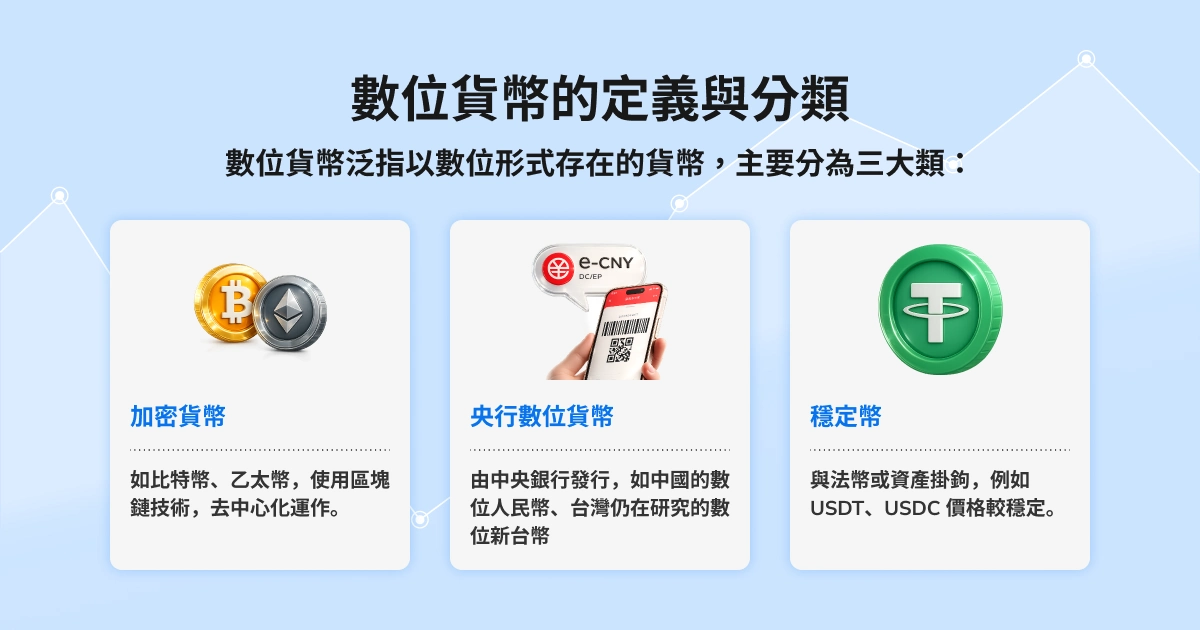
數位貨幣的定義與分類
數位貨幣泛指以數位形式存在的貨幣,主要分為三大類:
加密貨幣:如比特幣、乙太幣,使用區塊鏈技術,去中心化運作。
央行數位貨幣:由中央銀行發行,如中國的數位人民幣、台灣仍在研究的數位新台幣。
穩定幣:與法幣或資產掛鉤,如USDT、USDC,價格相對穩定。
台灣數位貨幣市場現況
根據台灣金管會2025年統計,台灣約有120萬人持有加密貨幣資產,主要交易平台包括MAX、ACE、BitoPro及 ZONE Wallet 等已完成洗錢防制法令遵循聲明的交易所。台灣央行也正積極研究央行數位貨幣(CBDC)的可行性,顯示數位貨幣在台灣的發展潛力。
數位貨幣的十大優點深度分析
1. 去中心化與抗審查性
去中心化架構:多數加密貨幣不依賴中央機構發行或管理,降低單點故障風險。在台灣,這意味著即使傳統金融系統出現問題,數位貨幣網路仍可能正常運作。
抗審查特性:政府或機構難以凍結或沒收數位貨幣資產(除非控制私鑰),提供了一定程度的財務自主權。對台灣投資人而言,這可作為資產多元化的選項之一。
2. 跨境支付效率提升
快速跨境轉帳:傳統國際匯款需3-5個工作天,數位貨幣可在數分鐘內完成。對於台灣與東南亞國家間的跨境匯款,這大幅提升了效率。
降低成本:傳統跨境手續費高達5-10%,數位貨幣通常低於1%。台灣有大量東南亞移工,數位貨幣可為他們節省可觀的匯款成本。
3. 金融包容性提升
無銀行帳戶者也能參與:全球仍有數十億人無銀行帳戶,數位貨幣只需手機和網路即可使用。在台灣偏鄉地區或年輕族群中,這降低了金融服務門檻。
24/7不間斷服務:傳統銀行有營業時間限制,數位貨幣全年無休運作。台灣投資人可在任何時間進行交易,不受假日影響。
4. 透明度與可追溯性
公開交易記錄:區塊鏈上所有交易公開可查,增加系統透明度。這對台灣企業的供應鏈金融或政府採購透明化有潛在應用價值。
防止偽造與雙重支付:加密貨幣的技術特性使其難以偽造或重複使用。對台灣的電子發票系統或數位憑證有借鑑意義。
5. 通膨對沖潛力
有限供應設計:如比特幣總量僅2,100萬枚,避免無限制增發導致的貶值。在全球通膨環境下,台灣投資人可考慮將其作為對沖工具之一。
價值儲存功能:部分數位貨幣被視為「數位黃金」,特別在法幣貶值時吸引資金流入。台灣投資人可適量配置作為資產組合多元化。
6. 創新與技術發展推動
智能合約應用:乙太坊等平台支持自動執行的智能合約,可應用於台灣的保險理賠、供應鏈管理等場景。
DeFi生態發展:去中心化金融提供傳統金融外的另一種選擇。台灣已有不少開發者參與DeFi項目開發。
7. 降低交易成本
中間商減少:去中心化特性減少中介機構,降低交易成本。對台灣中小企業的跨境貿易有成本優勢。
微支付可行性:極小額支付在傳統金融系統不經濟,但數位貨幣可實現。對台灣內容創作者的小額打賞模式有應用潛力。
8. 所有權與控制權
真正擁有資產:私鑰持有者完全控制資產,不同於銀行存款(銀行僅負債權責任)。台灣投資人需學習妥善保管私鑰。
便於遺產規劃:數位資產可透過私鑰傳承,但需妥善規劃。台灣投資人應考慮數位遺產安排。
9. 投資多元化機會
新興資產類別:與傳統股債相關性較低,可分散資產組合風險。台灣投資人可考慮小比例配置。
高成長潛力:新興技術領域可能帶來超額報酬,但伴隨高風險。台灣年輕投資人可能較能承受相關波動。
10. 促進金融科技發展
推動台灣金融創新:數位貨幣相關技術促進本地金融科技發展,創造就業機會。
吸引國際人才與資金:台灣若能建立友善的數位貨幣監管環境,可能吸引相關產業投資。
數位貨幣的八大缺點風險評估
1. 價格極度波動性
劇烈價格波動:數位貨幣價格可能在短時間內暴漲暴跌。例如比特幣曾在一天內波動超過20%,台灣投資人需有高度風險承受能力。
市場操縱風險:市場規模相對較小,容易受大戶操作影響。台灣散戶投資人可能處於資訊劣勢。
2. 安全性風險與駭客威脅
交易所風險:全球已有多起交易所被駭案例,造成用戶資產損失。台灣投資人應選擇如ZONE Wallet等已完成金管會法遵聲明的平台。
個人保管風險:私鑰遺失或遭竊將永久失去資產。台灣投資人需學習安全的資產保管方法。
智能合約漏洞:DeFi協議可能存在程式漏洞,導致資金損失。台灣投資人參與前應充分了解風險。
3. 監管不確定性
台灣監管仍在發展:金管會雖已建立基本框架,但詳細規範仍在研議中。台灣投資人需關注法規變化。
國際監管分歧:各國對數位貨幣態度不一,可能影響市場發展。台灣投資人需注意國際監管動態。
稅務處理複雜:台灣對加密貨幣稅務規定仍在明確化過程中,投資人需保留完整交易記錄。
4. 技術門檻與使用複雜性
學習曲線陡峭:錢包管理、私鑰保管等概念對新手複雜。台灣年長投資人可能面臨較高使用障礙。
操作失誤風險:轉帳地址錯誤可能導致永久損失。台灣投資人需仔細核對交易資訊。
網路與設備依賴:需穩定網路與適當設備,對台灣偏鄉或數位弱勢族群可能形成障礙。
5. 環境影響爭議
能源消耗問題:比特幣挖礦消耗大量電力,引發環保爭議。台灣投資人可考慮選擇權益證明等較環保的數位貨幣。
電子廢棄物:挖礦設備淘汰產生電子廢棄物。台灣需思考相關環境管理措施。
6. 非法活動使用風險
洗錢與資恐工具:匿名特性可能被用於非法活動。台灣法規要求交易所執行嚴格KYC/AML措施。
勒索軟體與犯罪:數位貨幣成為網路犯罪支付工具。台灣企業與個人需加強資安防護。
7. 市場投機性過高
泡沫風險:市場可能出現非理性繁榮與隨後崩盤。台灣投資人應避免FOMO(錯失恐懼症)情緒。
缺乏內在價值基礎:部分批評者認為數位貨幣缺乏傳統資產的價值支撐。台灣投資人需自行評估其價值基礎。
8. 流動性與接受度限制
商家接受度有限:台灣僅少數商家直接接受加密貨幣支付。日常使用便利性仍不足。
流動性風險:小市值幣種可能流動性不足,難以買賣。台灣投資人應優先選擇流動性高的主流幣種。
法幣兌換限制:部分台灣銀行對加密貨幣相關交易仍有限制,影響出入金便利性。
不同類型數位貨幣的優缺點比較
比特幣(Bitcoin)
優點:
- 市值最大,流動性最佳
- 品牌認可度高,被視為「數位黃金」
- 供應量有限,抗通膨特性
缺點:
- 交易速度較慢,手續費較高
- 能源消耗爭議大
- 價格波動極劇烈
乙太幣(Ethereum)
優點:
- 智能合約平台,應用場景廣泛
- 生態系統豐富,DeFi、NFT基礎
- 技術持續升級改良
缺點:
- 技術複雜度高,使用門檻高
- 網路壅塞時手續費昂貴
- 面臨其他智能合約平台競爭
穩定幣(如USDT、USDC)
優點:
- 價格相對穩定,降低波動風險
- 交易媒介功能強
- 便於法幣與加密貨幣間橋接
缺點:
- 依賴發行機構信用與儲備管理
- 監管風險較高(可能被視為證券)
- 中心化程度高,違背去中心化精神
台灣央行數位貨幣(研究階段)
潛在優點:
- 國家信用背書,安全性高
- 整合現有金融體系
- 提升支付效率與金融包容性
潛在挑戰:
- 隱私保護與監管平衡難題
- 技術實施成本高
- 對傳統銀行體系可能衝擊
數位貨幣對台灣經濟的潛在影響
正面影響潛力
金融科技創新:促進台灣金融科技產業發展,創造高價值就業機會。
跨境貿易效率:提升台灣中小企業跨境交易效率,特別對新南向政策有助益。
投資機會多元化:為台灣投資人提供新的資產配置選項。
潛在挑戰與風險
金融穩定風險:若大量資金流入數位貨幣,可能影響傳統金融體系穩定。
資本外流疑慮:可能加劇資本移動,影響新台幣匯率穩定。
監管套利風險:國際監管標準不一,可能產生監管套利空間。
台灣投資人應如何應對數位貨幣風險?
風險管理策略
適當配置比例:根據風險承受能力,將數位貨幣配置控制在可接受範圍內(通常建議不超過資產組合的5-10%)。
分散投資原則:不只投資單一幣種,可考慮不同類型數位貨幣組合。
定期定額策略:採用定期定額投資降低市場波動影響,避免一次性大額投入。
安全實務指南
選擇合規平台:優先使用已完成金管會法遵聲明的台灣交易所,如ZONE Wallet、MAX、ACE等。
冷熱錢包分離:大額資產使用硬體冷錢包儲存,交易所僅保留交易所需資金。
持續學習更新:數位貨幣領域變化快速,台灣投資人需持續學習新知識與安全實務。
法規遵循要點
完整記錄保存:保留所有交易記錄以備稅務申報,建議保存至少7年。
關注監管動態:定期關注金管會與央行對數位貨幣的最新政策與指引。
合法申報稅務:依法申報加密貨幣交易所得,避免稅務風險。
數位貨幣監管現狀與未來趨勢
台灣監管框架現況
金管會主導監管:2021年起金管會成為虛擬資產主管機關,已建立洗錢防制基本框架。
法遵聲明制度:要求虛擬資產服務提供商完成法遵聲明,目前已有十多家業者完成。
投資人保護措施:加強對交易所的監管,要求建立投資人保護機制。
國際監管趨勢
美國:逐步明確證券型與商品型數位貨幣的監管區分。
歐盟:通過MiCA(加密資產市場監管法案),建立統一監管框架。
新加坡:採取「平衡監管」策略,既鼓勵創新又控制風險。
台灣未來監管方向
逐步完善規範:預計將針對交易所營運、廣告行銷、消費者保護等面向制定更詳細規範。
國際合作加強:與其他司法管轄區合作,防制跨境洗錢與市場不當行為。
創新與監管平衡:在保護投資人與鼓勵金融創新間尋求適當平衡。
常見問題與迷思解析
Q1:怎樣算數位貨幣?
A:數位貨幣是以數位形式存在的貨幣或資產,可用於支付、轉帳、交易或價值儲存。它是一個廣義概念,可能包含電子貨幣、加密貨幣、穩定幣與央行數位貨幣(CBDC)。
Q2:數位貨幣和電子支付一樣嗎?
A:不完全一樣。電子支付通常是把新台幣等法幣用數位方式記帳與轉移,例如銀行轉帳或電子支付帳戶;數位貨幣則可能包含加密貨幣、穩定幣或 CBDC,範圍更廣。
Q3:數位貨幣和加密貨幣差在哪?
A:加密貨幣是數位貨幣的一種,通常使用區塊鏈與密碼學技術,例如比特幣、以太幣。數位貨幣則是更大的概念,不一定都使用區塊鏈,也不一定都適合投資。
Q4:CBDC 是數位貨幣嗎?台灣有 CBDC 嗎?
A:CBDC 是央行數位貨幣,屬於數位貨幣的一種,由中央銀行發行並具備法定貨幣屬性。台灣央行目前仍在研究數位新台幣,尚未正式全面發行給一般民眾使用。
Q5:比特幣是數位貨幣嗎?
A:是。比特幣是使用區塊鏈技術的加密貨幣,也可被視為數位貨幣的一種。但比特幣不由政府或中央銀行發行,價格波動大,和法定貨幣或電子支付工具不同。
Q6:數位貨幣是完全匿名的嗎?
A:這是常見迷思。多數加密貨幣是「偽匿名」而非完全匿名。所有交易記錄公開在區塊鏈上,執法機關可透過分析技術追蹤資金流向。台灣交易所如ZONE Wallet都需執行嚴格 KYC,交易與身分連結。
Q7:數位貨幣會取代傳統貨幣嗎?
A:短期內不太可能。數位貨幣更可能與傳統貨幣共存,各自發揮不同功能。台灣央行數位貨幣研究也是補充而非取代現金。
Q8:投資數位貨幣一定賺錢嗎?
A:絕對不是。數位貨幣波動極大,可能產生嚴重損失。台灣投資人應視為高風險投資,只投入可承受損失的資金。
Q9:台灣政府禁止數位貨幣嗎?
A:不是禁止,而是監管。台灣金管會已建立監管框架,要求業者合規經營。投資人透過合規平台交易是合法的。
Q10:數位貨幣有內在價值嗎?
A:這是經濟學爭議話題。支持者認為其技術價值、稀缺性、應用潛力構成價值基礎;反對者認為缺乏傳統資產的實體支撐。台灣投資人應自行研究判斷。ㄐ
總結:數位貨幣在台灣的發展前景與投資建議
數位貨幣優缺點簡要觀點
數位貨幣優缺點的分析顯示,這是一個充滿機會但也伴隨顯著風險的新興領域。對台灣投資人而言,關鍵在於:
理性看待兩面性:既不盲目追捧為「未來貨幣」,也不完全否定其創新價值。
風險與機會平衡:在追求潛在報酬的同時,嚴格管理相關風險。
持續學習適應:技術與市場快速變化,需要持續學習更新知識。
台灣投資人的務實建議
初學者入門建議:
- 從學習開始,不急於投資
- 小額試水溫,熟悉市場特性
- 選擇台灣合規交易所,如ZONE Wallet等有金管會法遵聲明的平台
- 優先考慮主流幣種,避免小市值高風險項目
進階投資者策略:
- 建立系統化的風險管理框架
- 多元化配置不同類型數位貨幣
- 考慮冷錢包儲存大額資產
- 關注技術發展與監管變化
風險意識最終提醒:
- 只投入可承受完全損失的資金
- 避免槓桿操作,特別在波動大的市場
- 不輕信「保證獲利」的宣傳
- 建立長期投資心態,避免短期投機
台灣數位貨幣發展展望
短期(1-2年):監管框架逐步完善,合規交易所如ZONE Wallet等將提供更安全的交易環境。
中期(3-5年):技術應用更成熟,可能出現更多台灣本土的區塊鏈創新項目。
長期(5年以上):數位貨幣可能成為台灣金融生態的一部分,與傳統金融體系互補共存。
數位貨幣優缺點的討論不是非黑即白的選擇,而是需要根據個人情況、風險承受能力與投資目標來評估的複雜議題。
對台灣投資人而言,保持開放但謹慎的態度,持續學習並做好風險管理,才能在這個快速發展的領域中找到適合自己的參與方式。
無論最終決定是否投資數位貨幣,理解其基本原理與風險特性,都將有助於在日益數位化的金融未來中做出更明智的決策。
ZONE Wallet 是什麼?
ZONE Wallet 是台灣在地的虛擬資產交易所,讓新手一鍵輕鬆買賣,搭配定期定額交易模式,享受更靈活的價值投資成果!
ZONE Wallet 更提供虛擬貨幣企業客戶業務,強力助攻新創與企業運用穩定幣優化跨境支付流程、降低金流成本,無論個人理財還是法人資產配置,選擇 ZONE Wallet 輕鬆佈局 Web3 未來式!
風險提示聲明:
數位貨幣投資具有高風險,價格波動劇烈,可能導致本金損失。
本文內容僅供教育參考,不構成任何投資建議或獲利保證。
投資前請務必自行研究,了解相關風險,並僅投入您能承受損失的資金。
任何提及的平台或服務僅為資訊提供,不構成推薦或背書。
台灣金管會提醒:「虛擬資產非貨幣,交易風險高,投資人應謹慎判斷。」